


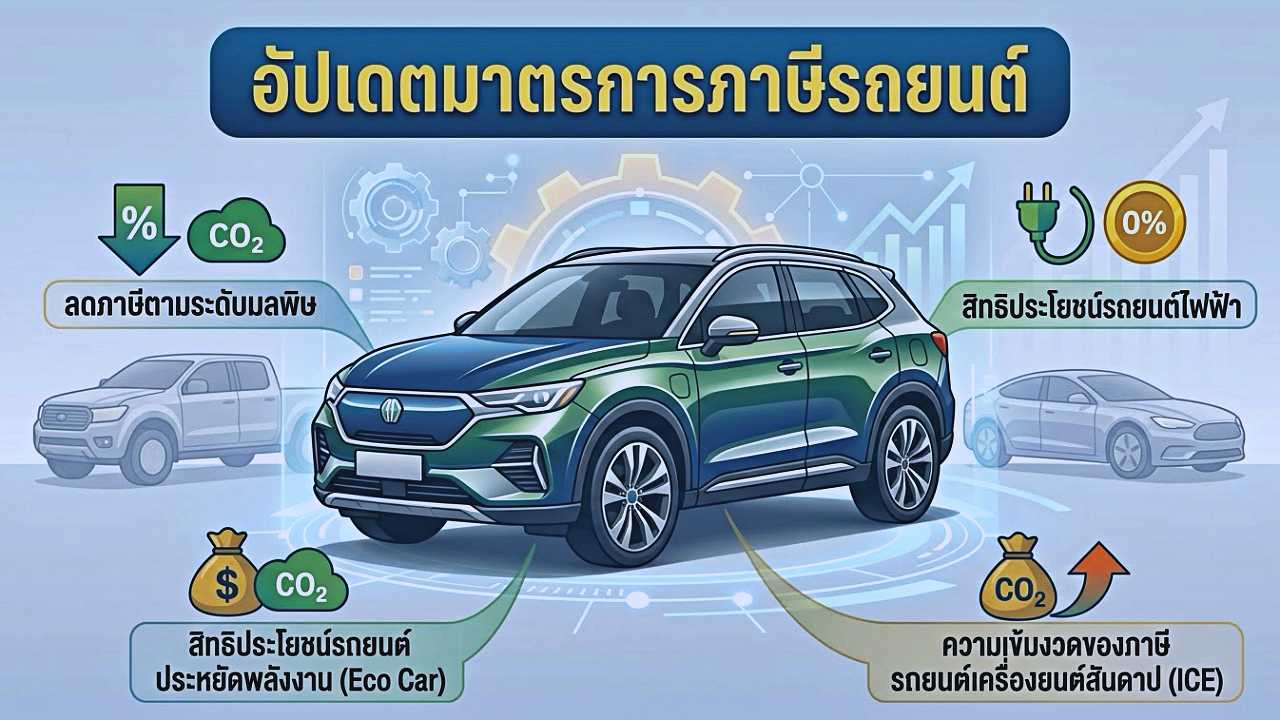
โครงสร้างภาษีสรรพสามิตรถยนต์ใหม่ ล่าสุดเคาะแล้วหลายแง่มุม แต่ยังไม่จบ ต้องรอประกาศอีกครั้งหลังสรุปทุกภาคส่วนในเดือนตุลาคม 2569 และเน้นไปทางผู้ประกอบการที่มีโรงงานผลิตรถยนต์ในประเทศให้ "จ่ายภาษีลดลง" พร้อมเดินหน้าเป็นศูนย์กลางการส่งออกอีกครั้ง และ "ทำโทษ" ผู้ผลิตชดเชยไม่ทันตามกำหนด
(บทความ ณ วันที่ 8 ต.ค.2569)
สรุปประเด็นสำคัญเรื่องภาษีรถยนต์ไฟฟ้า (EV) ล่าสุด มีดังนี้
- สรุปใน 1-2 สัปดาห์: กระทรวงการคลังเตรียมเคาะโครงสร้างภาษีสรรพสามิตรถยนต์ใหม่ทั้งหมด ภายในกลางเดือนตุลาคม 2569 นี้
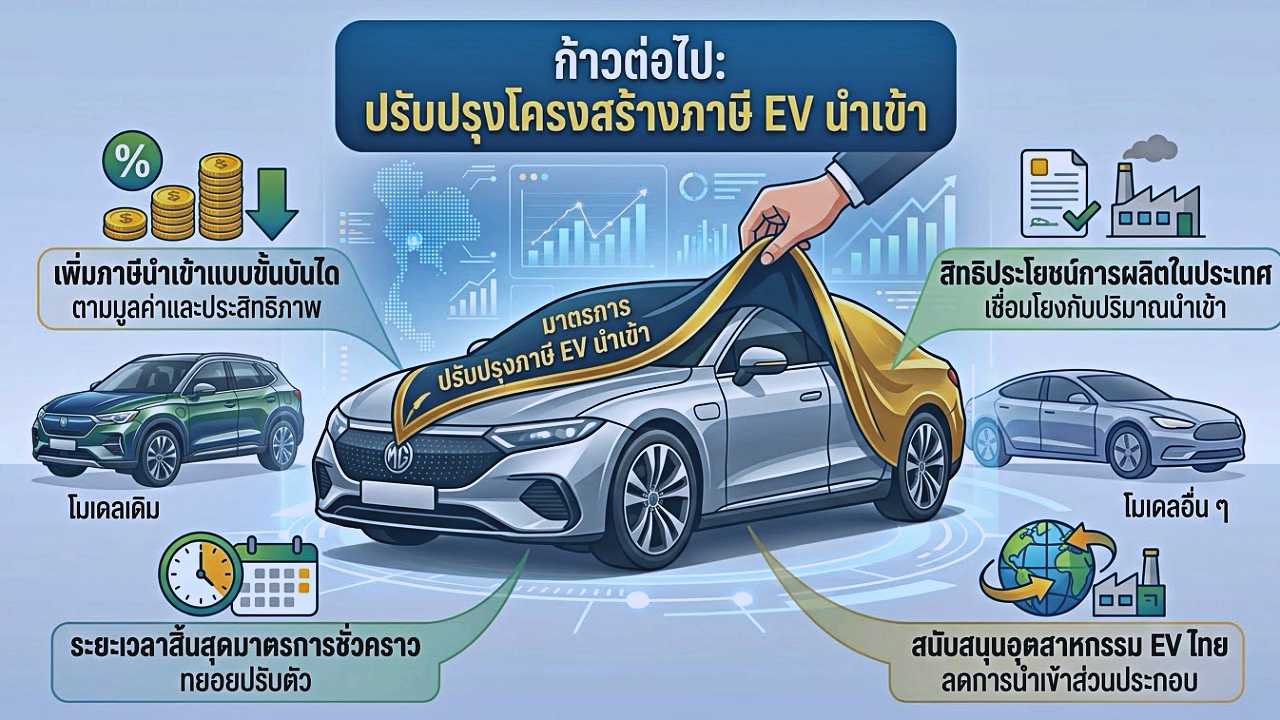
- ขึ้นภาษีรถนำเข้า 100%: รถยนต์ไฟฟ้าที่นำเข้าสำเร็จรูป (CBU) โดยไม่มีแผนตั้งโรงงานในไทย จะถูกปรับภาษีขึ้นสูงสุด (คาดว่าอยู่ที่ 30-40%) เพื่อเป็นกำแพงภาษี
- คุมโควตารถนำเข้าค่ายที่มีโรงงาน: ค่ายรถที่มีฐานการผลิตในไทยแล้ว จะถูกจำกัดโควตานำเข้า โดยผูกเงื่อนไขกับยอดการลงทุน การจ้างงาน และการใช้ชิ้นส่วนในประเทศ
- หนุนรถผลิตในประเทศ: รถ EV และ Hybrid ที่ผลิตในไทยหรือใช้ชิ้นส่วนในประเทศ จะได้สิทธิประโยชน์ลดอัตราภาษี เพื่อดันไทยเป็นศูนย์กลางการส่งออก
ณ ปัจจุบัน (ตุลาคม 2569) ยังไม่มีการประกาศวันเริ่มบังคับใช้จริงอย่างเป็นทางการ สำหรับโครงสร้างอัตราภาษีใหม่นี้
เนื่องจากกระบวนการขณะนี้อยู่ในขั้นตอนที่ กระทรวงการคลัง และ กรมสรรพสามิต กำลังเร่งสรุปตัวเลขพิกัดอัตราภาษีที่ชัดเจนเสนอต่อที่ประชุมคณะรัฐมนตรี (ครม.) ภายในกลางเดือนตุลาคม 2569 นี้ก่อน หลังจากนั้นจึงจะมีการกำหนดกรอบเวลา และระยะเวลาผ่อนผัน (Grace Period) ให้กับผู้ประกอบการปรับตัว ก่อนจะประกาศลงราชกิจจานุเบกษาเพื่อบังคับใช้จริงต่อไป ซึ่งคาดว่าเป้าหมายสำคัญคือการส่งสัญญาณให้ค่ายรถเร่งปรับมาผลิตรถในไทยให้ทันภายในปี 2570
สำหรับกลุ่มค่ายรถยนต์ที่เข้าร่วมโครงการสนับสนุน (ทั้งมาตรการ EV 3.0 และ EV 3.5) และ ยังมีภาระประกอบรถยนต์ในไทยเพื่อชดเชยยอดนำเข้าไม่ครบ รัฐบาลโดย กรมสรรพสามิต มีมาตรการและข้อบังคับที่ชัดเจนในการควบคุมดูแล ดังนี้
1. การเพิ่ม "อัตราส่วนการผลิตชดเชย" ยิ่งช้า ยิ่งต้องผลิตคืนมากขึ้น
รัฐบาลใช้กลไกการบีบด้วยสัดส่วนปริมาณรถยนต์ไฟฟ้าที่ต้องผลิตในประเทศ (Thai Local Content) ยิ่งค่ายรถประกอบคืนล่าช้า อัตราส่วนจะเพิ่มขึ้นเพื่อจูงใจให้เร่งเดินสายพานการผลิต:
- มาตรการ EV 3.0 (รถที่นำเข้าช่วงปี 2565–2566): หากผลิตคืนเสร็จภายในปี 2567 จะใช้อัตราส่วน 1 : 1 (นำเข้า 1 คัน ผลิตคืน 1 คัน) แต่หากข้ามมาผลิตในปี 2568 อัตราส่วนจะดีดขึ้นเป็น 1 : 1.5 ทันที
- มาตรการ EV 3.5 (รถที่นำเข้าช่วงปี 2567–2568): กำหนดให้ผลิตชดเชยคืนภายในปี 2569 ในอัตราส่วน 1 : 2 และหากลากยาวไปถึงปี 2570 อัตราส่วนจะเพิ่มเป็น 1 : 3(นำเข้า 1 คัน ต้องผลิตในไทยคืน 3 คัน)
2. บทลงโทษขั้นเด็ดขาดหาก "ผิดเงื่อนไข" หรือผลิตคืนไม่ทัน
ในกรณีที่ค่ายรถไม่สามารถผลิตรถยนต์ไฟฟ้าชดเชยได้ตามสัญญากรอบเวลาที่ตกลงไว้ ภาครัฐมีมาตรการทางกฎหมายรองรับ:
- เรียกคืนเงินอุดหนุนทั้งหมด: รัฐบาลจะเรียกคืนเงินที่เคยจ่ายสนับสนุนค่ายรถไป (เช่น เงินอุดหนุนสูงสุด 100,000–150,000 บาทต่อคันในระบบ)
- เบี้ยปรับและภาษีย้อนหลัง: ค่ายรถจะต้องจ่ายภาษีนำเข้าและภาษีสรรพสามิตที่เคยได้รับการยกเว้นหรือลดหย่อนไปเต็มจำนวน พร้อมเบี้ยปรับและเงินเพิ่มตามกฎหมาย
3. การเชื่อมโยงกับโครงสร้างภาษีใหม่ (ตลบหลังด้วยกำแพงภาษี)
ในร่างโครงสร้างภาษีสรรพสามิตใหม่ที่จะสรุปในเดือนตุลาคม 2569 นี้ จะถูกนำมาใช้เป็นเครื่องมือ "จำกัดโควตานำเข้ารถรุ่นใหม่ๆ" ของค่ายรถเหล่านั้นด้วย หมายความว่า หากค่ายรถใดยังทำตามเงื่อนไขการลงทุนหรือประกอบรถชดเชยตัวเก่าไม่สำเร็จ รัฐบาลอาจไม่อนุมัติสิทธิโควตานำเข้ารถยนต์ไฟฟ้ารุ่นใหม่ๆ เข้ามาทำตลาดในไทยเพิ่มเติม หรืออาจต้องยอมเสียภาษีในอัตราสูงสุด (Tier 3)
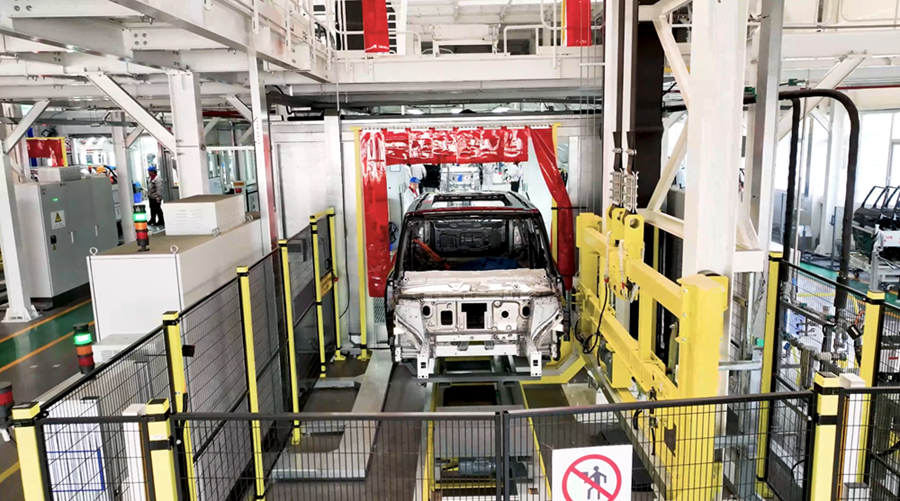
อย่างไรก็ตามต้องติดตามกันต่อไปว่าทิศทางอุตสาหกรรมยานยนต์ไทยจะออกมาในทิศทางที่ส่งเสริมให้ไทยเป็นศูนย์กลางผลิตและส่งออกรายใหญ่ในเอเซียได้อีกครั้งหรือไม่
Cr. ขอบคุณ : ข้อมูลจากหลายแหล่งข่าว